محاسبه هزینه برق در ایران؛ راهنمای جامع قبض، تعرفههای ۱۴۰۵، دیماند و هزینه برق صنعتی
راهنمای محاسبه هزینه برق در ایران بر اساس تعرفههای ۱۴۰۵؛ شامل قبض خانگی، تجاری و صنعتی، دیماند، اوجبار، ضریب قدرت، ترانزیت و خرید برق.
محاسبه هزینه برق در ایران؛ راهنمای جامع قبض، تعرفههای ۱۴۰۵، دیماند و هزینه برق صنعتی
محاسبه هزینه برق در ایران به یک ضرب ساده، یعنی «میزان مصرف × یک نرخ ثابت»، محدود نمیشود. نوع کاربری، میزان و زمان مصرف، قدرت قراردادی، سطح ولتاژ، قرار گرفتن در منطقه عادی یا گرمسیر، ضریب قدرت، شیوه تأمین انرژی و سایر اجزای قانونی صورتحساب، همگی میتوانند بر مبلغ نهایی قبض اثر بگذارند. در این راهنما، با تکیه بر تعرفههای سال ۱۴۰۵ و ابلاغیههای مرتبط، روش خواندن و محاسبه قبض برق برای مشترکان خانگی، واحدهای تجاری و صنعتی و نیز خریداران برق از بازار توضیح داده میشود. [۱][۲]
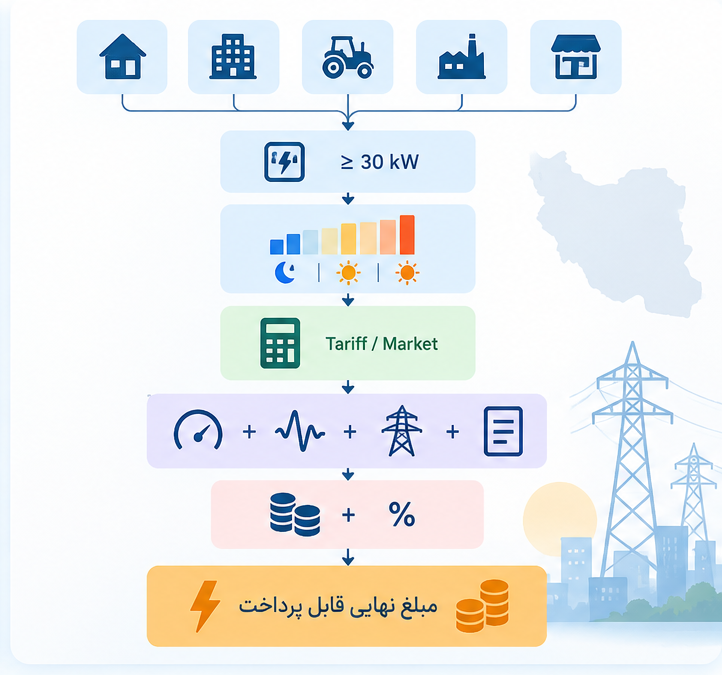
خلاصه فرمول: مبلغ نهایی قبض = بهای انرژی + بهای قدرت + بهای انرژی راکتیو + هزینههای شبکه و ترانزیت + رقم ثابت ماهانه + سایر اقلام قانونی − تخفیفها و پاداشهای قابلاعمال |
بخش ۱: هزینه برق دقیقاً از چه اجزایی تشکیل میشود؟
در شرایط عمومی تعرفههای برق سال ۱۴۰۵، «بهای برق» از چند جزء تشکیل میشود و، بسته به نوع مشترک، ممکن است شامل بهای انرژی در بازههای میانباری، اوجبار و کمباری، بهای قدرت یا دیماند، بهای انرژی راکتیو، هزینه پیک فصل، رقم ثابت ماهانه و سایر اقلام مقرر باشد. بنابراین ممکن است دو مشترک با مصرف انرژی یکسان، صورتحسابهای متفاوتی دریافت کنند؛ زیرا قدرت قراردادی، زمان مصرف و مشخصات انشعاب آنها یکسان نیست. [۱]
برای مشترکان خانگی کممصرف، معمولاً میزان انرژی مصرفی و پله مصرف بیشترین تأثیر را بر قبض دارند. در کسبوکارها و مشترکان با قدرت ۳۰ کیلووات و بیشتر، دیماند و زمان مصرف اهمیت بیشتری پیدا میکنند. در صنایع بزرگ و مشترکان بازارمحور نیز عواملی مانند قیمت خرید انرژی، هزینه ترانزیت، تسویه کسری یا مازاد و الزامات مرتبط با انرژی تجدیدپذیر باید در محاسبه هزینه نهایی در نظر گرفته شوند.
• بهای انرژی: هزینه مربوط به انرژی مصرفشده، بر حسب کیلوواتساعت.
• بهای قدرت یا دیماند: هزینهای که بر اساس قدرت ثبتشده یا قدرت قابلمحاسبه در صورتحساب تعیین میشود.
• بهای انرژی راکتیو: هزینهای که در شرایط مقرر و در صورت نامناسب بودن ضریب قدرت محاسبه میشود.
• هزینه شبکه و ترانزیت: هزینه استفاده از شبکه انتقال و توزیع برای برخی مشترکان، بهویژه مشترکان بازارمحور.
• رقم ثابت، عوارض، مالیات و سایر اقلام قانونی: مبالغی که بر اساس مقررات دوره و نوع مشترک به صورتحساب افزوده میشوند.
بخش ۲: پیش از محاسبه، این چهار عدد را از قبض یا کنتور استخراج کنید
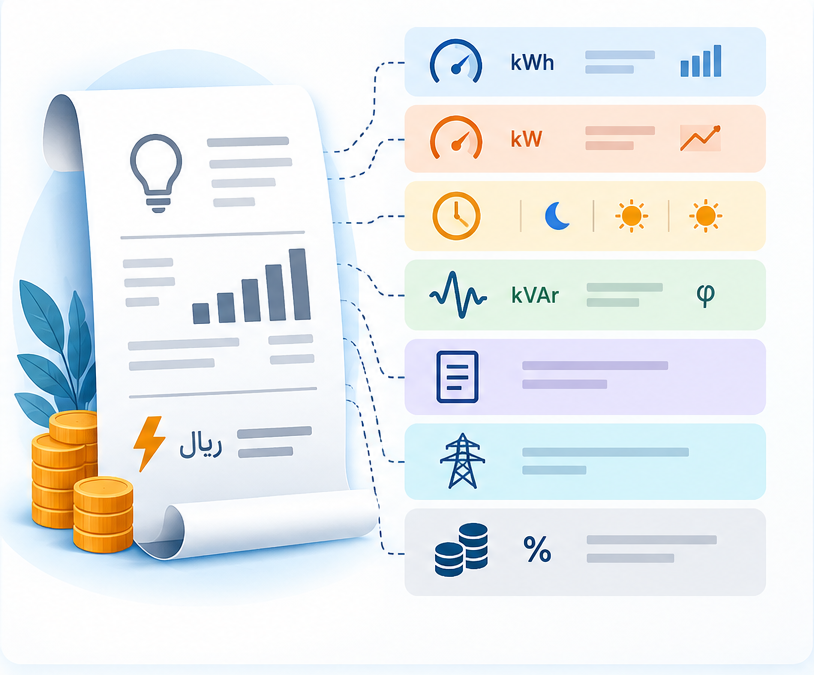
محاسبه دقیق هزینه برق از دادههای درست آغاز میشود. ابتدا میزان انرژی مصرفی دوره را بر حسب کیلوواتساعت (kWh) مشخص کنید. در کنتورهای ساده، مصرف دوره معمولاً از اختلاف عدد شمارنده فعلی و قبلی، پس از اعمال ضریب کنتور، به دست میآید. در کنتورهای چندزمانه نیز مصرف میانباری، اوجبار و کمباری بهصورت جداگانه ثبت میشود.
یکی از خطاهای رایج، تبدیل مستقیم kWh به kW است. کیلووات واحد «توان» و کیلوواتساعت واحد «انرژی» است. برای مثال، تجهیزی با توان ثابت ۱۰ کیلووات که به مدت ۵ ساعت کار کند، ۵۰ کیلوواتساعت انرژی مصرف میکند؛ اما تنها از روی عدد ۵۰ kWh نمیتوان دیماند مشترک را تعیین کرد.
فرمول ساده محاسبه انرژی: مصرف دوره = (شمارنده فعلی − شمارنده قبلی) × ضریب کنتور |
• انرژی مصرفی (kWh): مقدار واقعی انرژی مصرفشده در دوره.
• قدرت قراردادی (kW): ظرفیتی که در قرارداد انشعاب برای مشترک ثبت شده است.
• قدرت قرائتشده یا ثبتشده (kW): بیشترین قدرت ثبتشده در دوره برای مشترکان دیماندی.
• کد تعرفه، سطح ولتاژ و منطقه: اطلاعاتی که مشخص میکنند کدام جدول تعرفه و چه ضرایبی باید در محاسبه به کار روند.
بخش ۳: اعداد پایه تعرفه برق ۱۴۰۵ که باید بشناسید
بخشنامه تعرفهها و شرایط عمومی برق سال ۱۴۰۵ از ابتدای اردیبهشت ۱۴۰۵ لازمالاجرا شده است. در شرایط عمومی این بخشنامه، «هزینه تأمین برق» ۱۳٬۲۵۶ ریال و «نرخ تبدیل انرژی (ECA)» ۱۴٬۴۲۰ ریال به ازای هر کیلوواتساعت اعلام شده است. این دو رقم، مبنای محاسبه بسیاری از تعرفهها و ضرایب مرتبط هستند. [۱]
همچنین رقم ثابت ماهانه برای مشترکان با قدرت ۳۰ کیلووات و بیشتر، ۱۴۸٬۵۷۳ ریال و برای مشترکان زیر ۳۰ کیلووات، ۱۶٬۵۰۸ ریال در ماه تعیین شده است. از آنجا که برخی اجزای بهای برق بر مبنای ماه ۳۰روزه محاسبه میشوند، مبلغ دورههای کوتاهتر یا بلندتر ممکن است متناسب با تعداد روزهای دوره تعدیل شود. [۱]
شاخص پایه در ۱۴۰۵ | مقدار | کاربرد |
هزینه تأمین برق | ۱۳٬۲۵۶ ریال/kWh | مبنای محاسبه بسیاری از تعرفههای خانگی، عمومی و سایر مصارف |
نرخ تبدیل انرژی (ECA) | ۱۴٬۴۲۰ ریال/kWh | مبنای برخی تعرفههای صنعتی و پلههای مصرف کشاورزی |
آبونمان ≥ ۳۰ kW | ۱۴۸٬۵۷۳ ریال/ماه | رقم ثابت ماهانه |
آبونمان < ۳۰ kW | ۱۶٬۵۰۸ ریال/ماه | رقم ثابت ماهانه |
بخش ۴: نحوه محاسبه هزینه برق خانگی در سال ۱۴۰۵
تعرفه برق خانگی پلکانی است؛ بنابراین همه کیلوواتساعتهای مصرفی الزاماً با یک نرخ محاسبه نمیشوند. افزون بر میزان مصرف، عواملی مانند قرار گرفتن در منطقه عادی یا گرمسیر، فصل و ماه مصرف و قرار داشتن مصرف در محدوده الگو، بر نحوه محاسبه اثر میگذارند. در مناطق عادی، الگوی متعارف مصرف در ماههای غیرگرم ۲۰۰ کیلوواتساعت و در ماههای گرم ۳۰۰ کیلوواتساعت در ماه است. مناطق گرمسیر ۱ تا ۴ نیز الگوهای مصرف متفاوت و بالاتری دارند. [۱]
برای یک مشترک خانگی در منطقه عادی، در ماه غیرگرم و تا سقف الگوی مصرف، پلههای نخست بر اساس ضرایب مشخصی از هزینه تأمین برق محاسبه میشوند. با در نظر گرفتن هزینه تأمین ۱۳٬۲۵۶ ریال، نرخ تقریبی دو پله نخست بهترتیب حدود ۱٬۹۳۵ و ۲٬۲۵۴ ریال به ازای هر کیلوواتساعت است. برای مصرف بیش از الگو، جدول تعرفه مخصوص مشترکان پرمصرف اعمال میشود. [۱]
برای مثال، اگر مصرف ماهانه یک مشترک در منطقه عادی و در ماه غیرگرم ۱۸۰ کیلوواتساعت باشد، بهای انرژی مصرفی او بهطور تقریبی برابر است با ۱۰۰×۱٬۹۳۵٫۳۷۶ + ۸۰×۲٬۲۵۳٫۵۲ = ۳۷۳٬۸۱۹ ریال؛ یعنی حدود ۳۷٬۳۸۲ تومان. این مبلغ تنها «بهای انرژی» است و رقم ثابت ماهانه، تعدیلات مربوط به زمان مصرف و سایر اقلام قانونی هنوز به آن افزوده نشدهاند.
وقتی مصرف از الگوی تعیینشده عبور کند، تعرفه مشترکان پرمصرف اعمال میشود و ممکن است بخشهایی از مصرف نیز بر اساس ضرایب همان جدول محاسبه شوند. بنابراین ضرب کل مصرف در نرخ آخرین پله، معمولاً روش دقیقی برای محاسبه قبض نیست. توانیر نیز در سال ۱۴۰۵ اعلام کرده است که حدود ۲۵ درصد مشترکان خانگی بیش از الگوی مصرف برق استفاده میکنند. [۳]
نمونه پلههای خانگی - منطقه عادی/ماه غیرگرم | فرمول ۱۴۰۵ | نرخ تقریبی |
۰ تا ۱۰۰ kWh | ۰٫۱۴۶ × هزینه تأمین | ۱٬۹۳۵ ریال/kWh |
مازاد ۱۰۰ تا ۲۰۰ kWh | ۰٫۱۷ × هزینه تأمین | ۲٬۲۵۴ ریال/kWh |
بیش از الگوی مصرف | بر اساس جدول مشترکان پرمصرف همان منطقه و فصل | باید با جدول مربوط به همان دوره محاسبه شود |
بخش ۵: محاسبه هزینه برق تجاری، عمومی و «سایر مصارف»
اصطلاح «برق تجاری» در گفتوگوی روزمره بسیار رایج است، اما برای محاسبه دقیق و قانونی هزینه برق باید کد تعرفه درجشده در قبض بررسی شود. برخی مراکز آموزشی، درمانی، فرهنگی و عمومی در تعرفه شماره ۲ قرار میگیرند، در حالی که بسیاری از واحدهای خدماتی و کسبوکارها ممکن است مشمول تعرفه «سایر مصارف» یا تعرفه شماره ۵ باشند. بنابراین پیش از هر محاسبه، نوع کاربری ثبتشده در قبض و قرارداد انشعاب را کنترل کنید. [۱]
در تعرفه شماره ۵، برای مشترکان با قدرت ۳۰ کیلووات و بیشتر، بهای قدرت ۳۵۱٬۶۰۰ ریال به ازای هر کیلووات در ماه تعیین شده است. بهای انرژی نیز بر اساس زمان مصرف محاسبه میشود: نرخ میانباری برابر هزینه تأمین برق منهای ۹۵۰ ریال، نرخ اوجبار برابر دو برابر هزینه تأمین برق منهای ۱٬۹۰۰ ریال، و نرخ کمباری برابر نصف هزینه تأمین برق منهای ۴۷۵ ریال است. [۱]
برای مشترکان زیر ۳۰ کیلووات در همین گروه، ساختار تعرفه میتواند پلکانی باشد. همچنین در سال ۱۴۰۵، برای گروه «سایر مصارف» الگویی معادل ۸۰ درصد مصرف دوره مشابه سال ۱۴۰۴ در نظر گرفته شده است و مصرف بیش از این الگو با ضرایب بالاتری محاسبه میشود. [۱]
نمونه تعرفه «سایر مصارف» برای قدرت ≥ ۳۰ kW | نرخ محاسباتی ۱۴۰۵ |
میانباری | ۱۲٬۳۰۶ ریال/kWh |
اوجبار | ۲۴٬۶۱۲ ریال/kWh |
کمباری | ۶٬۱۵۳ ریال/kWh |
بهای قدرت | ۳۵۱٬۶۰۰ ریال/kW در ماه |
بخش ۶: محاسبه هزینه برق کشاورزی و پمپاژ آب
تعرفه شماره ۳ به مصارف تولید آب و فعالیتهای کشاورزی اختصاص دارد. در پمپاژ آب با پروانه معتبر، الگوی مصرف بر اساس قدرت و ساعات کارکرد درجشده در پروانه بهرهبرداری آب تعیین میشود. تا سقف الگوی مصرف، نرخ پایه معادل ۰٫۱ برابر هزینه تأمین برق است؛ با عبور مصرف از الگو، ضرایب بالاتری بر مبنای ECA اعمال میشود. [۱]
در این گروه، زمان مصرف نیز اهمیت زیادی دارد. برای نمونه، تا سقف الگو، نرخهای محاسباتی جدول ۱۴۰۵ برای میانباری ۱٬۳۲۵٫۶، برای اوجبار ۲٬۶۵۱٫۲ و برای کمباری ۶۶۲٫۸ ریال به ازای هر کیلوواتساعت است. این تفاوت نشان میدهد که انتقال زمان پمپاژ به ساعات کمباری میتواند هزینه برق را بهطور محسوسی کاهش دهد؛ البته به شرط رعایت مفاد پروانه و برنامههای مدیریت مصرف. [۱]
بازه مصرف کشاورزی | مبنای محاسبه نرخ |
تا سقف الگوی مصرف | ۰٫۱ × هزینه تأمین برق |
مازاد تا ۱٫۳ برابر الگو | ۰٫۵ × ECA |
مازاد تا ۱٫۶ برابر الگو | ۱ × ECA |
مازاد تا ۲ برابر الگو | ۲ × ECA |
بیش از ۲ برابر الگو | بر اساس نرخ تبدیل برق تجدیدپذیر در جدول مربوط |
بخش ۷: محاسبه هزینه برق صنعتی در سال ۱۴۰۵
تعرفه برق صنعت و معدن در سال ۱۴۰۵ در ابلاغیهای جداگانه تعیین شده است. مبنای محاسبه، متوسط نرخ قراردادهای تبدیل انرژی (ECA) برابر ۱۴٬۴۲۰ ریال به ازای هر کیلوواتساعت است و ضرایب آن بر اساس نوع صنعت و محدوده قدرت قراردادی تفاوت دارد. [۲]
جدول این بخش «بهای انرژی تعرفهای» را نشان میدهد و الزاماً معادل مبلغ نهایی قبض کارخانه نیست. در یک واحد صنعتی بزرگ، عواملی مانند شیوه خرید برق از بازار یا خردهفروش، هزینه ترانزیت، دیماند، انرژی راکتیو، الزامات تأمین برق تجدیدپذیر، مالیات و عوارض و همچنین تسویه کسری یا مازاد، میتوانند هزینه مؤثر نهایی را تغییر دهند. نرخهای بازار و ترانزیت نیز ممکن است ماهبهماه تغییر کنند.
گروه صنعتی | قدرت قراردادی | بهای انرژی در ۱۴۰۵ |
صنایع عمومی | ۲۵۰ kW تا کمتر از ۱ MW | ۳٬۶۰۵ ریال/kWh |
صنایع عمومی | ۱ تا کمتر از ۵ MW | ۸٬۳۶۴ ریال/kWh |
صنایع عمومی | ۵ MW و بیشتر | ۱۰٬۰۹۰ ریال/kWh |
سیمان | تمام محدودههای درجشده | ۷٬۹۳۱ ریال/kWh |
آلومینیوم | ۱ MW و بیشتر | ۱۴٬۴۲۰ ریال/kWh |
پتروپالایش | ۱ MW و بیشتر | ۲۸٬۸۴۰ ریال/kWh |
فولاد، مس و فلزات اساسی | ۱ MW و بیشتر | ۲۳٬۳۶۰ ریال/kWh |
بخش ۸: ساعات اوجبار، میانباری و کمباری چگونه بر قبض اثر میگذارند؟
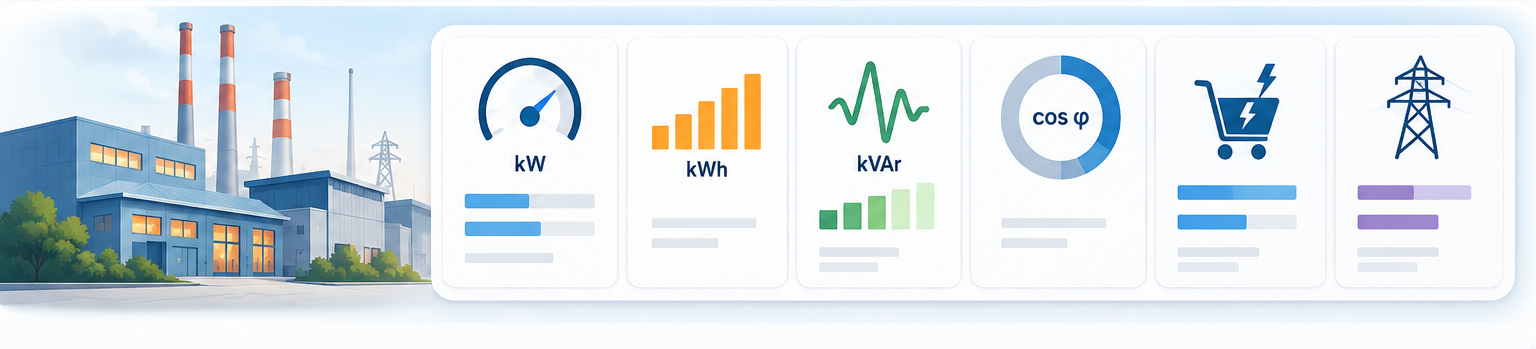
در شرایط عمومی تعرفه ۱۴۰۵، متوسط ساعات اوجبار ۴ ساعت و ساعات کمباری ۸ ساعت در شبانهروز در نظر گرفته شده و سقف مجموع ساعات اوجبار سالانه نیز ۱٬۴۶۰ ساعت تعیین شده است. با این حال، تعیین ساعتهای دقیق برای مشترکان نهایی بر عهده شرکتهای برق و در بازار برق بر عهده شرکت مدیریت شبکه برق ایران است. بنابراین برای برنامهریزی عملیاتی باید جدول زمانی اعلامشده از سوی شرکت توزیع یا برق منطقهای مربوط را بررسی کرد. [۱]
در بسیاری از تعرفههای دیماندی، نرخ برق در ساعات اوجبار بیشتر و در ساعات کمباری کمتر است. به همین دلیل، حتی اگر مجموع مصرف بر حسب kWh کاهش نیابد، انتقال بارهای قابلجابهجایی از ساعات اوجبار به کمباری میتواند هزینه انرژی را کاهش دهد. این موضوع برای تجهیزاتی مانند پمپها، کمپرسورها، کورههای قابلبرنامهریزی، سامانههای شارژ باتری و برخی خطوط تولید اهمیت ویژهای دارد.
برای کنتورهای دوزمانه غیرخانگی نیز مقررات ویژهای وجود دارد. در سال ۱۴۰۵، مصرف ساعات اوجبار با ضریب ۰٫۶ نسبت به نرخهای اوجبار و مصرف سایر ساعات با نرخ میانباری محاسبه میشود. [۱]
بخش ۹: دیماند، قدرت قراردادی و هزینه تجاوز از قدرت
برای مشترکان دیماندی، کاهش مصرف انرژی بر حسب kWh همیشه به همان نسبت موجب کاهش مبلغ قبض نمیشود. طبق شرایط عمومی تعرفه ۱۴۰۵، مبنای محاسبه بهای قدرت، قدرت قرائتشده است؛ اما اگر این مقدار کمتر از ۹۰ درصد قدرت قراردادی باشد، ۹۰ درصد قدرت قراردادی مبنای صورتحساب قرار میگیرد. بنابراین برای مشترکان ۳۰ کیلووات و بیشتر، مؤلفه بهای قدرت ممکن است حتی در ماههای کممصرف نیز رقم قابلتوجهی باقی بماند. [۱]
اگر قدرت قرائتشده از قدرت قراردادی بیشتر باشد، مقررات مربوط به تجاوز از قدرت مطرح میشود. برای برخی مشترکان زیر ۱۵۰ کیلووات، چنانچه تجاوز پس از اخطار ادامه یابد، بهای مصرف و قدرت مازاد ممکن است با ضریب ۲ نسبت به تعرفه مربوط محاسبه شود. برای مشترکان ۱۵۰ کیلووات و بیشتر نیز سازوکارهای بازار برق و دستورالعملهای توسعه مبادلات در نحوه محاسبه اثرگذارند. [۱]
قاعده کلیدی دیماند: قدرت قابلمحاسبه در صورتحساب = بیشینه (قدرت قرائتشده، ۹۰٪ قدرت قراردادی) |
بخش ۱۰: ضریب قدرت و هزینه انرژی راکتیو
ضریب قدرت پایین معمولاً نشان میدهد که بخشی از ظرفیت شبکه و تجهیزات صرف توان راکتیو میشود. طبق تعرفه ۱۴۰۵، برای مشترکان با قدرت ۳۰ کیلووات و بیشتر، اگر متوسط ضریب قدرت دوره کمتر از ۹۱ درصد باشد، بهای انرژی راکتیو بر اساس ضریب زیان محاسبه میشود. سقف نرخ انرژی راکتیو به ازای هر کیلووارساعت نیز حداکثر نه برابر هزینه تأمین برق تعیین شده است. [۱]
در کارخانهها و ساختمانهای بزرگ، اصلاح ضریب قدرت با استفاده از بانک خازنیِ درست طراحیشده، کنترل هارمونیکها و نگهداری مناسب میتواند هم از تحمیل هزینه انرژی راکتیو جلوگیری کند و هم ظرفیت مؤثر تجهیزات را افزایش دهد. ظرفیت بانک خازنی باید بر اساس اندازهگیری و تحلیل واقعی شبکه انتخاب شود؛ زیرا جبرانسازی بیش از حد نیز میتواند مشکلات فنی ایجاد کند.
بخش ۱۱: خرید برق از خردهفروش یا بورس چگونه بر هزینه نهایی اثر میگذارد؟
برای مشترکانی که برق خود را از بازار، بورس انرژی یا خردهفروش تأمین میکنند، «قیمت خرید انرژی» تنها یکی از اجزای هزینه نهایی است. برای محاسبه هزینه مؤثر باید در کنار نرخ قرارداد، هزینههای شبکه و ترانزیت، کارمزدهای قراردادی، نحوه تسویه کسری و مازاد، دیماند، انرژی راکتیو و سایر اقلام درجشده در صورتحساب مالک شبکه نیز در نظر گرفته شوند.
در سال ۱۴۰۵، اجرای آییننامه بند «ب» ماده ۴۳ برنامه هفتم، مسیر تأمین برق از سازوکارهای بازارمحور را گسترش داده است. متن ابلاغی برای مشترکان با قدرت قراردادی ۱۵۰ کیلووات و بیشتر، تأمین برق از بورس انرژی یا خردهفروش دارای مجوز را در چارچوب زمانی مقرر مطرح کرده و گسترش دامنه شمول به مشترکان ۳۰ کیلووات و بیشتر را نیز پیشبینی کرده است. با این حال، وضعیت اجرایی هر شناسه قبض باید بر اساس آخرین ابلاغیه مالک شبکه بررسی شود.
نرخ ترانزیت و برخی نرخهای بازار ممکن است ماهبهماه تغییر کنند. برای نمونه، در شهریور ۱۴۰۵ منابع تخصصی، ابلاغیههای مربوط به نرخ قطعی و ترانزیت ماههای تیر و مرداد را منتشر کردهاند. بنابراین استفاده از یک نرخ ثابت سالانه برای برآورد ترانزیت میتواند نتیجه محاسبه را نادرست کند.
هزینه مؤثر خرید بازارمحور = قیمت خرید انرژی + هزینه شبکه و ترانزیت + کارمزدها و تضامین + تسویه کسری یا مازاد + تعهدات برق سبز/تجدیدپذیر + سایر اقلام قانونی صورتحساب |
بخش ۱۲: آبونمان، عوارض، مالیات و تعهد تأمین برق تجدیدپذیر
پس از محاسبه بهای انرژی و قدرت، ممکن است اقلام دیگری نیز به صورتحساب افزوده شوند. رقم ثابت ماهانه در بخشنامه ۱۴۰۵ مشخص شده است، اما عوارض، مالیات و برخی هزینههای قانونی به مقررات همان سال و وضعیت هر مشترک بستگی دارند. بنابراین در یک محاسبه حرفهای، این اقلام باید جداگانه بررسی شوند و بهجای فرض یک درصد ثابت برای همه مشترکان، ارقام واقعی درجشده در قبض یا ابلاغیه همان دوره ملاک قرار گیرند.
برای صنایع مشمول ماده ۱۶ قانون جهش تولید دانشبنیان، الزام به تأمین بخشی از برق مصرفی از منابع تجدیدپذیر نیز بر هزینه نهایی اثر میگذارد. در سال ۱۴۰۵، سهم این تکلیف به ۴ درصد رسیده است و نرخ قابلاعمال برق تجدیدپذیر برای قبوض صنایع مشمول، در دورههای مختلف بهصورت جداگانه اعلام میشود. برای نمونه، نرخ اعلامشده برای مهر ۱۴۰۵ برابر ۱۱۸٬۹۱۷ ریال به ازای هر کیلوواتساعت بوده است. [۴]
در نتیجه، هزینه برق یک صنعت بزرگ را نمیتوان تنها با نرخ پایه جدول تعرفه صنعتی برآورد کرد. ابتدا باید مشخص شود واحد صنعتی مشمول الزام تجدیدپذیر هست یا نه، چه مقدار برق سبز واقعاً تأمین شده و نرخ دوره مربوط چقدر است.
بخش ۱۳: دو مثال عددی؛ چرا توجه به kWh بهتنهایی کافی نیست؟
مثال اول: مشترک «سایر مصارف» با قدرت قراردادی ۱۰۰ کیلووات
فرض کنید قدرت قراردادی یک مشترک ۱۰۰ کیلووات است، اما دیماند ثبتشده در دوره فقط ۷۵ کیلووات باشد. چون ۷۵ کیلووات کمتر از ۹۰ درصد قدرت قراردادی است، دیماند قابلمحاسبه در صورتحساب ۹۰ کیلووات خواهد بود. با بهای قدرت ۳۵۱٬۶۰۰ ریال به ازای هر کیلووات، سهم بهای قدرت برابر ۳۱٬۶۴۴٬۰۰۰ ریال میشود.
حال فرض کنید همین مشترک در دوره، ۱٬۰۰۰ kWh مصرف میانباری، ۲۰۰ kWh مصرف اوجبار و ۵۰۰ kWh مصرف کمباری داشته باشد. با نرخهای نمونه تعرفه شماره ۵ برای مشترکان بالای ۳۰ کیلووات، بهای انرژی برابر ۲۰٬۳۰۴٬۹۰۰ ریال میشود. با افزودن آبونمان ۱۴۸٬۵۷۳ ریالی، جمع موقت صورتحساب به ۵۲٬۰۹۷٬۴۷۳ ریال میرسد. توجه کنید که انرژی راکتیو و سایر اقلام قانونی هنوز در این مبلغ محاسبه نشدهاند.
مثال دوم: صنعت عمومی با قدرت قراردادی ۲ مگاوات
برای یک واحد صنعتی عمومی با قدرت قراردادی بین ۱ تا کمتر از ۵ مگاوات، نرخ تعرفهای انرژی در سال ۱۴۰۵ برابر ۸٬۳۶۴ ریال به ازای هر کیلوواتساعت است. اگر صرفاً برای درک مقیاس هزینه، مصرف ۵۰۰٬۰۰۰ kWh را در این نرخ ضرب کنیم، بهای پایه انرژی ۴٬۱۸۲٬۰۰۰٬۰۰۰ ریال، معادل حدود ۴۱۸٫۲ میلیون تومان، خواهد بود. با این حال، این رقم «مبلغ نهایی قبض» نیست؛ هزینههای بازار و ترانزیت، دیماند، انرژی راکتیو، الزامات تجدیدپذیر و سایر اقلام قانونی باید جداگانه محاسبه شوند. [۲]
بخش ۱۴: چکلیست ممیزی قبض برق؛ مرحلهبهمرحله
اگر مبلغ قبض یک دوره بهطور غیرمنتظره افزایش یافته است، پیش از آنکه علت را صرفاً «افزایش تعرفه» بدانید، روند محاسبه صورتحساب را مرحلهبهمرحله بررسی کنید. افزایش مبلغ میتواند ناشی از ورود به پله مصرف بالاتر، افزایش دیماند، تغییر الگوی زمانی مصرف، افت ضریب قدرت، اصلاح قرائت کنتور یا تغییر شیوه تأمین برق باشد.
کنتورهای هوشمند برای چنین ممیزیای بسیار مفیدند؛ زیرا دادههای مصرف را با جزئیات بیشتری ثبت و منتقل میکنند. در شهریور ۱۴۰۵ گزارش شد که بیش از ۷٫۳ میلیون کنتور هوشمند برق در کشور نصب شده است. [۵]
• تعداد روزهای دوره، تاریخ قرائت و ضریب کنتور را بررسی کنید.
• مصرف کل و مصرف تفکیکی در ساعات میانباری، اوجبار و کمباری را با اطلاعات کنتور یا دادههای هوشمند تطبیق دهید.
• کد تعرفه و نوع کاربری را با اطلاعات قرارداد انشعاب مقایسه کنید.
• قدرت قراردادی، قدرت قرائتشده و قاعده ۹۰ درصد را بررسی کنید.
• اگر قدرت قرائتشده از قدرت قراردادی بیشتر است، ردیف مربوط به تجاوز از قدرت و شیوه محاسبه آن را کنترل کنید.
• ضریب قدرت و میزان انرژی راکتیو دوره را بررسی کنید.
• اگر برق را از بازار خریداری میکنید، مقدار خرید، تخصیص، کسری یا مازاد و نرخ ترانزیت همان ماه را تطبیق دهید.
• برای صنایع مشمول ماده ۱۶، تعهد تأمین برق تجدیدپذیر و مقدار برق سبز خریداریشده را بررسی کنید.
• رقم ثابت، عوارض، مالیات و سایر اقلام قانونی را با دورههای قبلی مقایسه کنید.
• مبلغ نهایی قبض را بر کل مصرف تقسیم کنید تا «هزینه مؤثر هر kWh» به دست آید و بتوانید آن را با دورههای پیشین مقایسه کنید.
بخش ۱۵: راهکارهای کاهش هزینه برق بدون آسیب به تولید یا رفاه
کاهش هزینه برق باید با شناسایی عامل اصلی هزینه آغاز شود. اگر بخش عمده هزینه از مصرف انرژی ناشی میشود، کاهش kWh در اولویت است؛ اگر دیماند سهم بیشتری دارد، مدیریت همزمانی تجهیزات و کنترل پیک اهمیت پیدا میکند؛ و اگر هزینه انرژی راکتیو بالاست، اصلاح ضریب قدرت راهکار مستقیمتری خواهد بود. برای خریداران بازار برق نیز زمان خرید، الگوی مصرف و مدیریت کسری یا مازاد، عوامل تعیینکنندهای هستند.
یکی از شاخصهای ساده و کاربردی برای کسبوکارها، «هزینه مؤثر برق به ازای هر واحد محصول» است. اگر هزینه برق را بر تن محصول، تعداد سفارش، مترمربع زیربنا یا ساعت کار ماشین تقسیم کنید، میتوانید اثر بهبود بهرهوری انرژی را از تغییر حجم تولید جدا کنید و تصمیمهای مدیریتی دقیقتری بگیرید.
• بارهای قابلجابهجایی را تا حد امکان از ساعات اوجبار به ساعات کمباری منتقل کنید.
• از راهاندازی همزمان موتورهای بزرگ، کمپرسورها و تجهیزات حرارتی جلوگیری کنید یا آن را مدیریت کنید تا پیک دیماند کاهش یابد.
• ضریب قدرت را بهطور مستمر پایش کنید و بانک خازنی را بر اساس اندازهگیری واقعی شبکه تنظیم کنید.
• مصرف پایه در ساعات تعطیلی یا شب و تجهیزات بدون بار را شناسایی کنید؛ اتلاف پنهان انرژی در کارخانهها و ساختمانها میتواند قابلتوجه باشد.
• هنگام انتخاب تجهیزات پرکار، هزینه چرخه عمر را در نظر بگیرید؛ بهرهوری بالاتر میتواند در طول زمان، هزینه بیشتر خرید اولیه را جبران کند.
• برای صنایع بازارمحور، پیشنهادهای تأمین برق را بر اساس «هزینه مؤثر نهایی» مقایسه کنید، نه فقط نرخ اعلامشده برای انرژی.
• قبض و دادههای کنتور را هر ماه ممیزی کنید تا خطاها یا تغییر الگوی مصرف پیش از انباشته شدن هزینهها شناسایی شوند.
بخش ۱۶: پرسشهای متداول درباره محاسبه هزینه برق
قیمت هر کیلوواتساعت برق در سال ۱۴۰۵ چقدر است؟
برای همه مشترکان یک نرخ واحد وجود ندارد. «هزینه تأمین برق» در بخشنامه ۱۴۰۵ برابر ۱۳٬۲۵۶ ریال به ازای هر kWh اعلام شده است، اما نرخ نهایی هر مشترک بر اساس نوع تعرفه، پله مصرف، زمان مصرف و نوع کاربری تعیین میشود.
آیا میتوان مبلغ قبض را با فرمول «مصرف × یک نرخ ثابت» محاسبه کرد؟
فقط در برخی حالتهای ساده. تعرفههای پلکانی و چندزمانه، دیماند، انرژی راکتیو و سایر اقلام قانونی باعث میشوند این روش برای بسیاری از مشترکان دقیق نباشد.
آیا دیماند همان مصرف بر حسب کیلوواتساعت است؟
خیر. دیماند بر حسب kW بیانگر توان یا پیک مصرف است، در حالی که انرژی مصرفی بر حسب kWh اندازهگیری میشود.
اگر مصرف انرژی کاهش یابد، بهای قدرت هم حتماً کمتر میشود؟
نه، لزوماً چنین نیست. برای مشترکان دیماندی، اگر قدرت قرائتشده کمتر از ۹۰ درصد قدرت قراردادی باشد، ممکن است همان ۹۰ درصد قدرت قراردادی مبنای محاسبه بهای قدرت قرار گیرد.
چرا برق مصرفی در ساعات اوجبار گرانتر است؟
تعرفههای زمانمند برای تشویق مشترکان به انتقال مصرف از ساعات اوج بار شبکه به ساعتهای کمباری طراحی شدهاند. به همین دلیل، در بسیاری از گروههای تعرفهای، نرخ اوجبار از نرخ میانباری بیشتر است.
ضریب قدرت باید چقدر باشد تا هزینه انرژی راکتیو اعمال نشود؟
طبق شرایط عمومی تعرفه ۱۴۰۵، آستانه مورد اشاره برای مشترکان ۳۰ کیلووات و بیشتر، ۹۱ درصد است. با این حال، جزئیات محاسبه به دادههای همان دوره بستگی دارد.
آیا همه صنایع یک تعرفه برق ثابت دارند؟
خیر. نوع صنعت و قدرت قراردادی در تعیین تعرفه مؤثرند. در سال ۱۴۰۵، نرخ صنایع عمومی با گروههایی مانند سیمان، پتروپالایش، آلومینیوم و صنایع فلزی یکسان نیست.
برای مقایسه خرید برق از خردهفروش، کدام عدد مهمتر است؟
بهتر است «هزینه مؤثر نهایی» را مقایسه کنید؛ یعنی مجموع قیمت انرژی، هزینه شبکه یا ترانزیت، کارمزدها، تسویه کسری یا مازاد، دیماند، انرژی راکتیو و سایر اقلام قانونی.
بخش ۱۷: جمعبندی؛ بهترین روش برای محاسبه واقعی هزینه برق
برای محاسبه دقیق هزینه برق، ابتدا نوع تعرفه و مشخصات انشعاب را تعیین کنید. سپس بهای انرژی را بر اساس پله و زمان مصرف محاسبه کنید، بهای قدرت و هزینه احتمالی انرژی راکتیو را بیفزایید و در پایان، هزینههای شبکه، رقم ثابت و سایر اقلام قانونی را در نظر بگیرید. برای مشترکان بازارمحور نیز قیمت خرید برق باید در کنار هزینه ترانزیت و نحوه تسویه کسری یا مازاد بررسی شود.
تعرفههای ۱۴۰۵ نشان میدهند که مدیریت هزینه برق بیش از گذشته به داده و تحلیل وابسته است. اگر قبض چند دوره، پروفایل بار، دیماند و نوع قرارداد را در کنار هم بررسی کنید، هم خطاهای احتمالی صورتحساب را آسانتر شناسایی میکنید و هم مشخص میشود کدام بخش بیشترین ظرفیت را برای صرفهجویی یا اصلاح قرارداد دارد.
در نیروبان، محاسبه و مقایسه هزینه برق میتواند بهصورت دیجیتال و قابلردیابی، در کنار دادههای مصرف و سفارشهای تأمین برق مدیریت شود. با این حال، هر تصمیم اجرایی باید بر اساس آخرین ابلاغیههای وزارت نیرو، توانیر، شرکت مدیریت شبکه برق ایران و مالک شبکه مربوط به همان شناسه قبض اتخاذ شود.
منابع و مراجع
۱. بخشنامه وزارت نیرو: تعرفههای برق و شرایط عمومی آنها در سال ۱۴۰۵، مصوب ۱۴۰۴/۱۲/۲۶ و لازمالاجرا از ۱۴۰۵/۰۲/۰۱ — مشاهده منبع
۲. مصوبه وزارت نیرو درباره تعرفه برق مشترکان صنعتی در سال ۱۴۰۵، کارگروه ماده ۳ قانون مانعزدایی از توسعه صنعت برق — مشاهده منبع
۳. تسنیم: ۲۵ درصد از مشترکان برق بالای الگوی مصرف میکنند ـ ۱۰ خرداد ۱۴۰۵ — مشاهده منبع
۴. برق رسانه: ابلاغ تعرفه برق تجدیدپذیر صنایع برای مهرماه ۱۴۰۵ ـ نقل از خبرگزاری صداوسیما/ساتبا — مشاهده منبع
۵. برق رسانه: نصب ۷.۳ میلیون کنتور هوشمند برق در کشور ـ شهریور ۱۴۰۵، به نقل از توانیر/خبرگزاری مهر — مشاهده منبع
۶. عصرخبر: شفافسازی توانیر درباره اجزای قبوض برق و اقلام صورتحساب — مشاهده منبع
یادداشت تحریریه: تعرفهها و مقررات برق ممکن است با ابلاغیههای جدید، اصلاحیهها و نرخهای ماهانه تغییر کنند. این مقاله با هدف آموزش و کمک به تصمیمگیری عمومی تهیه شده است و جایگزین بررسی قبض واقعی، قرارداد انشعاب و آخرین ابلاغیه مالک شبکه مربوط نیست.
تصاویر این مقاله بهصورت اختصاصی برای محتوای نیروبان تولید شدهاند و از تصاویر وبسایتهای دیگر اقتباس نشدهاند.